

مالیات حقوق مطابق با ماده ۱ قانون مالیات های مستقیم برای کلیه اشخاص حقیقی و حقوقی که در داخل کشور فعالیت اقتصادی و خدماتی دارند، لحاظ می شود. این مالیات در واقعی نوعی مالیات بر درآمد بوده که در گروه مالیات های مستقیم قرار می گیرد. این نوع مالیات مستقیما از سوی فرد حقیقی پرداخت می شود. مبلغ مالیات حقوق کارمندان و کارگران بر اساس درصدی از درآمد آن ها تعیین می شود. برای ایجاد تعادل و کاهش واسطه طبقاتی، سازمان امور مالیاتی به نسبت درصد حقوق هر یک از افراد مالیات را تعیین می کند. به طوری که هر چقدر حقوق و درآمد دریافتی بیشتر باشد، مالیات تعیین شده نیز برای فرد بالاتر خواهد رفت.
مالیات حقوق چیست؟
مالیات حقوق را می توان مطابق با ماده ۸۲ قانون مالیات بیان کرد که در آن ذکر شده درآمدی که هر شخص حقیقی به واسطه ارائه خدمات به افراد حقیقی یا حقوقی در ایران دریافت می کند، مشمول مالیات بر درآمد حقوق است. بنابراین، هر فردی که به ازای انجام کار، حقوق یا دستمزدی دریافت می کند، موظف به پرداخت هزینه ای است که از سوی سازمان امور مالیاتی «مالیات حقوق» نام دارد.
مالیات بر حقوق جزء چه نوع مالیاتی محسوب می شود؟
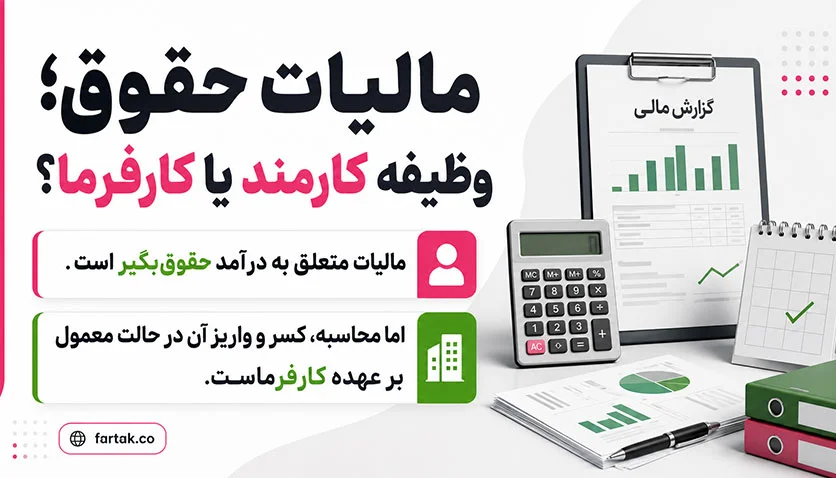
مطابق با ماده ۸۶ قانون مالیات مستقیم و تبصره آن، این نوع مالیات در گروه مالیات تکلیفی قرار می گیرد. بدین معنا که شناسایی مبلغ و پرداخت مالیات بر حقوق پرسنل بر عهده کارفرما است و پرسنلی که در حال فعالیت نزد کارفرما هستند، در قبال پرداخت مالیات بر حقوق وظیفه ندارند. لازم است که کارفرمایان شرکت ها و سازمان ها، پس از محاسبه این مبلغ مطابق با فرمول های تعیین شده، اقدام به پرداخت مالیات حقوق از طریق خدمات سامانه مودیان نمایند.
این مالیات به چه کسانی تعلق می گیرد؟
مالیات حقوق به کلیه افرادی که به هر شکل مشغول به کار هستند و به ازای آن حقوق دریافت می کنند، تعلق می گیرد. بنابراین، کارکنان دولت، کارکنان شرکت های خصوصی، کارگران و …، همگی موظف به پرداخت مالیات بر حقوق هستند. با این حال معافیت مالیاتی نیز برای حقوق بگیران وجود دارد و تنها افرادی که بالای ۱۲ میلیون تومان حقوق دریافت می کنند، موظف به پرداخت مالیات بر حقوق هستند. میزان مالیات بر حقوق در هر سال مطابق با قوانین محاسبه می شود و لازم است که کارفرمایان و بنگاه های اقتصادی بعد از اعلام نرخ و هزینه، نسبت به پرداخت مالیات بر حقوق اقدام کنید. این مالیات به صورت مستقیم از حقوق کارکنان کسر می شود و به وزارت امور اقتصادی و دارایی واریز خواهد شد.
معافیت های مالیات بر حقوق
مطابق با ماده ۹۱ قانون مالیات مستقیم، یک سری افراد در گروه معافیت های مالیاتی قرار می گیرند که شامل ۱۳ مورد مختلف محسوب می شوند. یکی از وظایف حسابدار مالیاتی شناخت این معافیت ها بوده تا بتواند آن ها را به درستی در ترازنامه ها و اطلاعات ثبت کند.
- مدیران و اعضای هئیت های سیاسی خارجی که به ایران وارد می شوند و اعضای نمایندگی های فوق العاده از دولت های بین الملل که در ایران حضور دارند.
- روسا و اعضای ماموریت های کنسولی خارجی در ایران و کارمندان موسسات فرهنگی دولت خارجی (معافیت نسبت به درآمد حقوق دریافتی از دولت به شرط معامله متقابل)
- کارشناسان خارجی در صورت موافقت دولت جمهوری اسلامی ایران برای کمک های بلاعوض فنی، اقتصادی و علمی و فرهنگی به ایران اعزام می شوند.
- کارمندان محلی سفارتخانه ها و کنسولگری ها و نمایندگان دولت جمهوری اسلامی ایران در خارج نسبت به درآمد حقوق دریافتی از ایران (در صورت نداشتن تابعیت دولت جمهوری اسلامی ایران)
- حقوق بازنشستگان و مستمری بگیران و پایان خدمت و خسارت های اخراج و بازخرید خدمت و وظیفه مستمری پرداختی به وراث و حق سنوات و حقوق ایام مرخصی استفاده نشده
- هزینه سفر و فوق العاده مسافرت مربوط به شغل
- مسکن واگذاری شده در محل کارگاه و کارخانه برای استفاده کارگران و خانه های ارزان قیمت سازمانی
- وجوه حاصل از بیمه بابت جبران خسارت بدنی و معالجه آن
- عیدی سالانه یا پاداش آخر سال معادل یک دوازدهم میزان معافیت مالیاتی در ماده ۸۴
- خانه های سازمانی با اجاره قانونی یا به موجب آیین نامه های خاص که در اختیار ماموران کشوری قرار می گیرند.
- کلیه وجوه پرداخت شده از سوی کارفرما برای هزینه معالجه کارکنان خود یا افراد تحت تکفل آن ها مستقیما و به وسیله حقوق بگیر به پزشک و بیمارستان به استناد اسناد و مدارک مثبته
- کلیه مزایای غیرنقدی پرداختی به کارکنان حداکثر معادل دو دوازدهم معافیت موضوع ماده ۸۴
- درآمد حقوق پرسنل نیروهای مسلح جمهوری اسلامی ایران اعم از نظامی و انتظامی و مشمولان قانون استخدامی وزارت اطلاعات و جانبازان انقلاب اسلامی و جنگ تحمیلی و آزادگان
معافیتهای مالیاتی در استانداردهای حسابداری مورد بررسی قرار میگیرند و کلیه حسابداران و مدیران مالی باید از آنها آگاه باشند. اطلاع نداشتن از معافیتهای مالیات حقوق، ممکن است مشکلاتی را در محاسبات و پیشبرد مسائل مالی سازمانها ایجاد کند.

جدول مالیات بر حقوق در سال ۱۴۰۵
قوانین مالیات بر حقوق و میزان معافیت و نرخهای مالیاتی هر سال ممکن است تغییر کند. بر اساس نرخهای جدید در سال ۱۴۰۵، حقوق ماهانه تا ۴۰ میلیون تومان از مالیات معاف است و درآمد مازاد بر این مبلغ، بهصورت پلکانی مشمول مالیات میشود. برای مدیریت بهتر تعهدات مالی و جلوگیری از اشتباه در محاسبات، استفاده از مشاوره اقتصادی و دریافت خدمات تخصصی مالیاتی میتواند برای کسب و کارها مفید باشد. هرچه میزان حقوق از سقفهای تعیینشده عبور کند، نرخ مالیات بخش مازاد نیز افزایش پیدا میکند.
| پله | مبلغ حقوق ماهانه | بخش مشمول مالیات | نرخ مالیات | مالیات متعلقه در هر پله | مالیات تجمیعی |
| اول | ۰ تا ۴۰ میلیون تومان | ۰ | ۰٪ | ۰ | ۰ |
| دوم | ۴۰ تا ۸۰ میلیون تومان | مازاد بر ۴۰ میلیون تومان | ۱۰٪ | حداکثر ۴ میلیون تومان | حداکثر ۴ میلیون تومان |
| سوم | ۸۰ تا ۱۰۰ میلیون تومان | مازاد بر ۸۰ میلیون تومان | ۱۵٪ | حداکثر ۳ میلیون تومان | حداکثر ۷ میلیون تومان |
| چهارم | ۱۰۰ تا ۱۲۰ میلیون تومان | مازاد بر ۱۰۰ میلیون تومان | ۲۰٪ | حداکثر ۴ میلیون تومان | حداکثر ۱۱ میلیون تومان |
| پنجم | ۱۲۰ تا ۱۴۰ میلیون تومان | مازاد بر ۱۲۰ میلیون تومان | ۲۵٪ | حداکثر ۵ میلیون تومان | حداکثر ۱۶ میلیون تومان |
| ششم | ۱۴۰ میلیون تومان و بیشتر | مازاد بر ۱۴۰ میلیون تومان | ۳۰٪ | متغیر | ۱۶ میلیون تومان + مالیات مازاد بر ۱۴۰ میلیون تومان |
مالیات حقوق کارگران و کارمندان
مالیات حقوق کارگران و کارمندان از نظر مبلغ محاسبه شده و درصد تعیین شده از سوی سازمان امور مالیاتی با یکدیگر تفاوتی ندارند. در پایان هر سال، نرخ مالیات بر درآمد برای همه کارگران و کارمندان به صورت یکسان تعیین شده و لازم است که کارفرما به صورت مستقیم این مبلغ را از حقوق کارگران و کارمندان کسر کنید. دقت کنید که میزان حقوق در نظر گرفته شده برای معافیت از مالیات در سال ۱۴۰۳، حداکثر ۱۲ میلیون تومان است. بنابراین، کارگران و کارمندانی که زیر این مقدار حقوق می گیرند، مشمول پرداخت مالیات نیستند.

نحوه محاسبه مالیات بر حقوق کارمندان و کارگران
تعیین مالیات و پرداخت آن در هر نوعی برای مودیان مالیاتی یک دغدغه بزرگ است و مالیات حقوق نیز از این قاعده مستثنی نبوده و معمولا کارمندان و کارگران نیاز به محاسبه دقیق این نوع مالیات و کسب اطلاعات لازم در مورد چگونگی محاسبه آن هستند. به طور کلی، مطابق با جدول مالیات بر حقوق در سال ۱۴۰۳ باید درصد مشخصی از حقوق را به عنوان مالیات در نظر گرفت. هر چقدر حقوق فرد بالاتر باشد، میزان مالیات کسر شده از حقوق نیز افزایش پیدا می کند.
مالیات حقوق بازنشستگان
بازنشستگان به عنوان حقوق بگیران از صندوق های بازنشستگی یا تامین اجتماعی شناخته می شوند. مطابق با ماده ۹۱ قانون مالیات مستقیم، حقوق بازنشستگی و وظیفه مستمری بگیران در گروه مالیات های حقوق قرار می گیرد. بنابراین، حقوق بازنشستگان تامین اجتماعی و صندوق های بازنشستگی در گروه مالیات مستقیم قرار نگرفته و این دسته از مردم نیازی به پرداخت مالیات ندارند.
محاسب گران فرتاک؛ ارائه دهنده کلیه خدمات مالیاتی
مالیات حقوق باید از سوی حسابداران داخل شرکت به صورت مستقیم برای هر فرد محاسبه شوند. شرکت محاسب گران فرتاک با سال ها تجربه و تخصص در حوزه خدمات حسابداری مالیاتی، امکان ارائه این خدمات را به شرکت ها و سازمان ها فراهم کرده است.


بدون دیدگاه