

هزینه های قابل قبول مالیاتی مبحثی مهم در حوزه حسابداری مالیاتی است که میتواند تاثیر زیادی روی کاهش بار مالیاتی برای اشخاص حقیقی و حقوقی داشته باشد. بر اساس مواد ۱۴۷ و ۱۴۸ قانون مالیات، یک سری از هزینههای اشخاص حقیقی و حقوقی در گروه هزینههای قابل قبول قرار میگیرند که برای تعیین مالیات محاسبه نمیشوند. برای اینکه این هزینهها را اعمال کرد، معمولا نیاز به رعایت شرایط خاصی مانند ارائه فاکتور و مدارک مورد نیاز است؛ اما اعمال آنها برای کاهش مالیات تعیین شده برای هر کسب و کار بسیار مهم است.
- منظور از هزینههای قابل قبول مالیاتی چیست؟
- شرایط پذیرش هزینههای قابل قبول مالیاتی در ماده ۱۴۷
- ۱. هزینه باید با فعالیت موسسه مرتبط باشد
- ۲. هزینه باید برای تحصیل درآمد انجام شده باشد
- ۳. هزینه باید مربوط به دوره مالی مورد رسیدگی باشد
- ۴. مبلغ هزینه باید متعارف و قابل توجیه باشد
- ۵. اسناد و مدارک معتبر باید وجود داشته باشد
- ۶. حدنصابها و شیوه پرداخت باید رعایت شود
- ۷. هزینه مربوط به درآمد معاف، نرخ صفر یا مقطوع نباشد
- لیست هزینههای قابل قبول مالیاتی
- لیست هزینههای غیر قابل قبول مالیاتی
منظور از هزینههای قابل قبول مالیاتی چیست؟
بر اساس مواد ۱۴۷ و ۱۴۸ قانون مالیات ایران، یک سری از هزینهها در گروه هزینههای قابل قبول مالیاتی قرار میگیرند که قانون گذار آنها را برای محاسبه سود خالص و تعیین درآمد مشمول مالیات مجاز میداند. هزینههای تعیین شده باید واقع بینانه و به همراه یک سری مستندات باشند. علاوه بر این، این هزینهها باید در طول دوره مالیاتی وقوع پیدا کرده باشند و به تایید مقام مالیاتی نیز رسیده باشند. از آنجایی که این هزینهها تعیین مالیات محاسبه نمیشوند، اعمال آنها برای کاهش مالیات تمام شده اهمیت زیادی دارد.
شرایط پذیرش هزینههای قابل قبول مالیاتی در ماده ۱۴۷
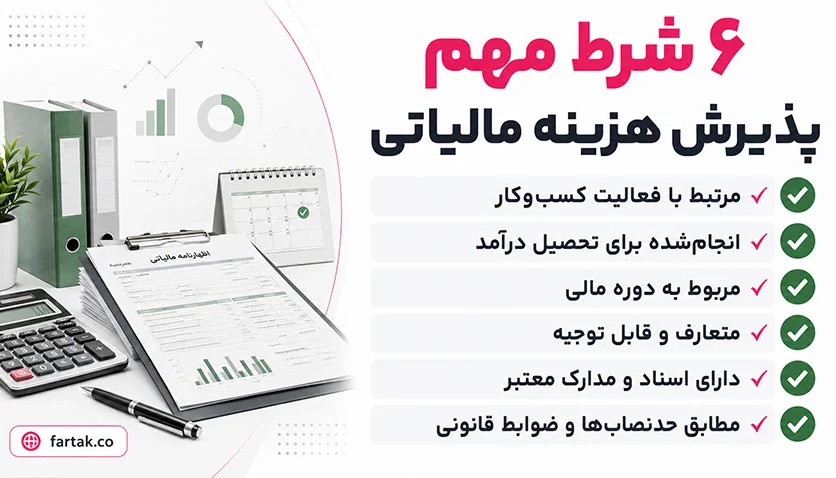
هر هزینهای که در دفاتر حسابداری ثبت میشود، لزوما از نظر مالیاتی قابل قبول نیست. طبق ماده ۱۴۷ قانون مالیاتهای مستقیم، هزینه زمانی میتواند در محاسبه درآمد مشمول مالیات مورد پذیرش قرار گیرد که متعارف، مستند، مرتبط با تحصیل درآمد موسسه و مربوط به دوره مالی مورد رسیدگی باشد. رعایت حدنصابها و سایر ضوابط قانونی نیز در پذیرش برخی هزینهها اهمیت دارد. مهمترین شرایط پذیرش هزینههای قابل قبول مالیاتی عبارتند از:
۱. هزینه باید با فعالیت موسسه مرتبط باشد
مخارجی که به عنوان هزینه مالیاتی ثبت میشوند باید با فعالیت اقتصادی مودی ارتباط داشته باشند. برای مثال، اجاره محل کار، هزینه حمل و نقل کالا یا هزینه تبلیغات مرتبط با کسب و کار میتواند قابل بررسی و پذیرش باشد؛ اما هزینههای شخصی مدیران، شرکا یا کارکنان به دلیل نداشتن ارتباط با فعالیت موسسه در این گروه قرار نمیگیرند.
۲. هزینه باید برای تحصیل درآمد انجام شده باشد
یکی از مهمترین معیارهای ماده ۱۴۷، ارتباط هزینه با کسب درآمد موسسه است. به همین دلیل، مودی باید بتواند نشان دهد هزینه موردنظر برای اداره کسب و کار، تولید کالا، فروش یا ارائه خدمات و در راستای تحصیل درآمد انجام شده است.
۳. هزینه باید مربوط به دوره مالی مورد رسیدگی باشد
زمان تحقق هزینه نیز برای تایید هزینههای قابل قبول مالیاتی اهمیت دارد. هزینه باید به دوره مالی مربوط ارتباط داشته باشد و اصل ارتباط هزینه با درآمد همان دوره رعایت شود. بنابراین، نمیتوان هر مخارجی را بدون توجه به زمان تحقق آن به هزینههای یک دوره مالی مشخص اضافه کرد.
۴. مبلغ هزینه باید متعارف و قابل توجیه باشد
صرف انجام یک پرداخت، برای پذیرش مالیاتی آن کافی نیست. مبلغ و ماهیت هزینه باید با نوع فعالیت، اندازه کسب و کار و عرف آن حوزه تناسب داشته باشد. هزینههای غیرمتعارف یا مبالغی که تناسبی با فعالیت موسسه ندارند ممکن است به عنوان یک ایراد در رسیدگی مالیاتی در نظر گرفته شوند.
۵. اسناد و مدارک معتبر باید وجود داشته باشد
مودی باید بتواند وقوع و ماهیت هزینه را اثبات کند. فاکتور و صورتحساب، قرارداد، رسید پرداخت، اسناد بانکی و سایر مدارک مثبته میتوانند برای اثبات هزینه مورد استفاده قرار گیرند. ثبت یک مبلغ در دفاتر، بدون داشتن مستندات کافی، به تنهایی تضمینی برای پذیرش نیست.
۶. حدنصابها و شیوه پرداخت باید رعایت شود
برای برخی هزینهها رعایت حدنصابها و ضوابط پرداخت اهمیت دارد. همچنین تبصره ۳ ماده ۱۴۷ برای پرداختهای غیرتهاتری مشمول حد نصاب قانونی، پرداخت یا تسویه از طریق سیستم بانکی را مورد توجه قرار داده است. از آنجا که نصابهای مالیاتی میتوانند مشمول تعدیلات قانونی شوند، برای تعیین مبلغ دقیق باید نصاب معتبر دوره مالی مورد نظر بررسی شود.
۷. هزینه مربوط به درآمد معاف، نرخ صفر یا مقطوع نباشد
طبق تبصره ۲ ماده ۱۴۷، هزینههایی که برای تحصیل درآمدهای معاف از مالیات، مشمول مالیات با نرخ صفر یا مشمول مالیات با نرخ مقطوع انجام شدهاند، بهعنوان هزینه قابل قبول مالیاتی در محاسبه درآمد مشمول مالیات مربوط پذیرفته نمیشوند.
لیست هزینههای قابل قبول مالیاتی
بر اساس قانون سازمان امور مالیاتی، هزینههای قابل قبول مالیاتی شامل موارد زیر هستند. با دریافت مشاوره مالی مالیاتی میتوانید هر گونه ابهام در مورد هزینههای قابل قبول مالیاتی دارید را برطرف کنید و دقیقتر آنها را اظهارنامهها و صورت حسابهای مالیاتی ثبت نمایید.

- هزینههای خرید کالای فروخته شده و یا هزینههای خرید مواد مصرفی برای کالا و خدمات فروخته شده.
- هزینههای استخدامی متناسب با خدمت کارکنان بر اساس مقررات استخدامی:
- حقوق یا مزد اصلی و مزایای مستمری شامل نقدی یا غیر نقدی (مزایای غیرنقدی به قیمت تمام شده برای کارفرما)
- مزایای غیرمستمر شامل نقدی و غیرنقدی از قبیل خواروبار، پاداش عیدی، اضافه کار، هزینه سفر، بهره وری
- هزینههای بهداشتی و درمانی و وجوه پرداختی بابت بیمههای بهداشتی و عمر و حوادث ناشی از کار کارکنان
- حقوق بازنشستگی، پایان خدمت و وظیفه بر اساس قوانین استخدامی موسسه و خسارت اخراج و بازخرید طبق قوانین موضوع مازاد بر مانده حساب ذخیره مربوط
- وجوه پرداختی به سازمان تامین اجتماعی طبق مقررات مربوط و همچنین تا میزان ۳% حقوق
- وجوه پرداختی سالانه بابت پس انداز کارکنان بر اساس آیین نامه پیشنهادی به سازمان امور مالیاتی کشور و تصویب شده توسط وزیر امور اقتصادی و دارایی
- معادل یک ماه آخرین حقوق و دستمزد و همچنین مابه التفاوت تعدیل حقوق سنوات قبل که با هدف تامین حقوق بازنشستگی و وظیفه و مزایای پایان خدمت، خسارت اخراج و بازخرید کارکنان موسسه ذخیره میشود.
- وجوه پرداختی بابت انواع بیمه مربوط به عملیات و دارایی شرکت و موسسه
- حق امتیاز پرداختی و همچنین حقوق و عوارض و مالیاتهایی که به سبب فعالیت موسسه به شهرداریها و وزارتخانهها و موسسات دولتی و وابسته به آنها پرداخت میگردد.
نکته: به استثنای مالیات بر درآمد و ملحقات آن، سایر مالیاتهایی که موسسه به موجب مقررات این قانون ملزم به کسر از دیگران و پرداخت آن میباشد و جرایمی که به دولت و شهرداریها پرداخت میشود.
- کرایه محل کسب و یا موسسه (در صورت اجاری بودن)، مال الاجاره پرداختی طبق سند رسمی و در غیر این صورت در حدود متعارف.
- اجاره بهای ماشین آلات و ادوات (در صورت اجاری بودن)
- مخارج مرتبط با سوخت، برق، روشنایی، آب، مخابرات و ارتباطات شرکت
- هزینههای تحقیقاتی، آزمایشی و آموزشی. هزینههای خرید کتاب و نشریات و لوحهای فشرده. هزینههای بازاریابی. تبلیغات و نمایشگاهی مربوط به فعالیت شرکت (پیشنهاد شده به سازمان امور مالیاتی و تصویب شده توسط وزیر امور اقتصادی و دارایی)
- هزینههای مربوط به جبران خسارت وارده مربوط به فعالیت و دارایی شرکت در صورتی که وجود خسارت محقق باشد و موضوع و میزان آن مشخص باشد. علاوه بر این، مطابق با مقررات قانون یا قراردادهای موجود جبران آن به عهده دیگری نباشد یا جبران نشده باشد.
- زیان حاصل از تسعیر ارز براساس اصول متداول حسابداری مشروط بر اتخاذ یک روش یکنواخت طی سالهای متفاوت از طرف مودی
- ضایعات متعارف تولید
- ذخیره مربوط به هزینههای پرداختی قابل قبول در سال مورد رسیدگی
- هزینههای قابل قبول مالیاتی مربوط به سالهای قبلی
- هزینه خرید کتاب و کالاهای فرهنگی. هزینههای هنری برای کارکنان و افراد تحت تکمیل آنها تا حداکثر ۵ درصد به ازای هر نفر
- ذخیره مربوط به خدمات پس از فروش (گارانتی) اشخاص حقوقی
- هزینههای فرهنگی. ورزشی و رفاهی کارگران پرداختی به وزارت تعاون. کار و رفاه اجتماعی حداکثر معادل دو میلیون و پانصد هزار ریال به ازای هر کارگر.
- ۱۱) ذخیره مطالباتی که وصول آن مشکوک باشد. به شرطی که مربوط به فعالیت موسسه باشد، احتمال غالب برای وصول نشدن آن موجود باشد و دفاتر موسسه به حساب مخصوصی منظور شده باشد.
- زیان اشخاص حقیقی یا حقوقی که از طریق رسیدگی به دفاتر آنها و احراز شدن آنها
- هزینههای جزئی مربوط به محل شرکت که برعهده مستاجر است.
- هزینههای نگهداری و حفظ محل موسسه (در صورت ملکی بودن آن)
- مخارج حمل و نقل
- هزینههای ایاب و ذهاب. پذیرایی و انبارداری.
- حقالزحمههای پرداختی متناسب با کار انجام شده (شامل حقالعمل، دلالی، حقالوکاله، حقالمشاوره، حق حضور، هزینه حسابرسی، خدمات مالی و اداری و بازرسی، هزینه نرم افزاری، طراحی و استقرار سیستمهای مورد نیاز موسسه، سایر هزینههای کارشناسی در ارتباط با فعالیت موسسه و حقالزحمه بازرس قانونی)
- سود، کارمزد و جریمههایی که برای انجام عملیات موسسه به بانکها، صندوق تعاون، صندوقهای حمایت از توسعه بخش کشاورزی و موسسات اعتباری غیربانکی مجاز و شرکتهای واسپاری (لیزینگ) دارای مجوز از بانک مرکزی تخصیص یافته یا پرداخت شده باشد.
- بهای ملزومات اداری و لوازمی که معمولا که در طول ۱ سال از بین میروند.
- مخارج تعمیر و نگهداری لوازم کار و ماشین آلات و تعویض قطعات یدکی که به عنوان تعمیر اساسی تلقی نگردد.
- هزینههای اکتشاف معادن بدون بهره برداری
- هزینههای مربوط به حق عضویت و حق اشتراک پرداختی مربوط به فعالیت شرکت
- مطالبات لاوصول به شرط اثبات آن از طرف مودی مازاد برمانده حساب ذخیره مطالبات مشکوک الوصول
لیست هزینههای غیر قابل قبول مالیاتی
 کلیه هزینههای قابل قبول مالیاتی اعلام شده اگر بدون اسناد مرتبط باشند، به نوعی غیر قابل محسوب میشوند. البته در برخی از شرایط خاص که امکان تهیه مدرک وجود ندارد، میتوان هزینهها را همچنان در گروه هزینههای قابل قبول دانست. لازم است که برای دریافت اطلاعات دقیق در این حوزه، از واحد مالیاتی مورد نظر پرس و جو شود تا دقیقا مشخص گردد که برای کدام هزینههای قابل قبول نیاز به مدرک معتبر دارند. از جمله مهمترین هزینههای غیر قابل قبول مالیاتی میتوان به موارد زیر اشاره کرد:
- پاداش اعضای هیات مدیره در شرکت
- کاهش ارزش داراییهای یک شرکت در حوزه سرمایهگذاری و موجودی کالاها
- عوارض و مالیات بر ارزش افزوده
- مخارج مرتبط با درآمدهای غیر معاف
- هزینههای مرخصی پرداخت نشده
- هزینههای مرتبط با دارایی (در صورت تعلق نداشتن مالکیت آن به واحد رسیدگی)
محاسب گران فرتاک و نقش موثر آنها در کار بار مالیاتی
مالیاتی که برای هر شخص حقیقی و حقوقی تعیین میشود، تحت تاثیر صورت حسابهای ثبت شده در سازمان مالیاتی کشور است. حسابدار مالیاتی موظف است که با توجه به قوانین، مادهها و تبصرههای موجود بهترین اظهارنامهها را تنظیم و به کاهش بار مالیاتی کمک کند. به طور مثال، در قانون مالیات هزینههای قابل قبول ویژهای وجود دارند که میتوانند در کاهش مالیات تعیین شده موثر باشند. محاسب گران فرتاک با سالها تجربه و تخصص، تلاش خود را برای کاهش بار مالیاتی میکنند و در تلاشاند که بهترین خدمات را در این زمینه ارائه کنند.


بدون دیدگاه