

در شرکتهای پیمانکاری، تنها دانستن مبلغ قرارداد برای بررسی سودآوری پروژه کافی نیست. ممکن است یک قرارداد از نظر مبلغ اولیه سودآور به نظر برسد، اما به دلیل افزایش هزینه مصالح، دستمزد، تجهیزات یا هزینههای اجرایی، در پایان پروژه سود واقعی بسیار کمتر از انتظار باشد. محاسبه بهای تمام شده پروژه پیمانکاری در سپیدار این امکان را به کارفرمایان میدهد تا دقیقتر وضعیت مالی پروژههای خود را بررسی کنند.
- چک لیست مراحل محاسبه بهای تمام شده قرارداد پیمانکاری
- مراحل محاسبه بهای تمام شده پروژه پیمانکاری در سپیدار
- مرحله ۱: بررسی اطلاعات قرارداد و ثبت بودجه اولیه پروژه
- مرحله ۲: تعریف پروژه و ساختار کدهای مرکز هزینه
- مرحله ۳: ثبت و اختصاص هزینههای مستقیم اجرایی
- مرحله ۴: کنترل انبار، فرمول ساخت و گردش مصالح مصرفی
- مرحله ۵: محاسبه و اختصاص هزینه حقوق و دستمزد نیروها
- مرحله ۶: ثبت هزینههای استهلاک، اجاره و نگهداری ماشین آلات
- مرحله ۷: برآورد و تقسیم هزینههای سربار کارگاهی
- مرحله ۸: تحلیل انحرافات مالی و مقایسه عملکرد با بودجه
- مرحله ۹: قیمت گذاری اسناد انبار
- مرحله ۱۰: محاسبه بهای تمام شده پروژه پیمانکاری
- سوالات متداول
چک لیست مراحل محاسبه بهای تمام شده قرارداد پیمانکاری
- بررسی اطلاعات قرارداد و بودجه اولیه پروژه
- تعریف پروژه و ساختار هزینهها در سیستم حسابداری
- ثبت هزینههای مستقیم پروژه
- ثبت هزینه مصالح و مواد مصرفی
- محاسبه هزینه نیروی انسانی و دستمزدها
- ثبت هزینه تجهیزات و ماشینآلات
- محاسبه و اختصاص هزینههای سربار
- بررسی انحراف هزینه واقعی نسبت به پیشبینی
- محاسبه بهای تمام شده نهایی پروژه
- تحلیل سودآوری و تهیه گزارش مالی قرارداد
مراحل محاسبه بهای تمام شده پروژه پیمانکاری در سپیدار
نرم افزار حسابداری پیمانکاری مانند سپیدار میتواند فرآیند ثبت هزینهها، کنترل قراردادها و تهیه گزارشهای مالی پروژه را سادهتر کند. برای اینکه بتوانید سود واقعی یک قرارداد پیمانکاری را مشخص کنید، باید تمام هزینههای پروژه را از زمان شروع قرارداد تا پایان اجرا بهصورت دقیق ثبت و تحلیل کنید. محاسبه بهای تمام شده پروژه پیمانکاری در سپیدار مطابق با اصول حسابداری بهای تمام شده و به صورت زیر انجام میشود:
مرحله ۱: بررسی اطلاعات قرارداد و ثبت بودجه اولیه پروژه
در اولین مرحله از محاسبه بهای تمام شده، باید تمامی مفاد، مشخصات فنی و شرایط مالی قرارداد پیمانکاری به دقت بررسی و در سیستم مالی ثبت شوند. برای این کار باید ابتدا به بخش «پیمان ها» مراجعه کنید و اطلاعات پایهای مانند مبلغ کل پیمان، مدت زمان اجرا، نحوه پیش پرداخت، صورت وضعیتها، ضرایب قانونی و هزینههای پیش بینی شده برای مصالح، دستمزد و سربار را تعیین نمایید.
مرحله ۲: تعریف پروژه و ساختار کدهای مرکز هزینه
برای تفکیک مالی و جلوگیری از تداخل هزینه قرارداد پیمانکاری در چندین پروژه، باید پروژه به عنوان یک مرکز هزینه مجزا و مستقل در ساختار حسابها تعریف شود. با رفتن به بخش «مرکز هزینه جدید» کلیه تراکنشهای مالی، خریدهای انبار، کارکرد نیروها و هزینههای اجرایی به کد تفصیلی همان پروژه متصل میشوند.
مرحله ۳: ثبت و اختصاص هزینههای مستقیم اجرایی
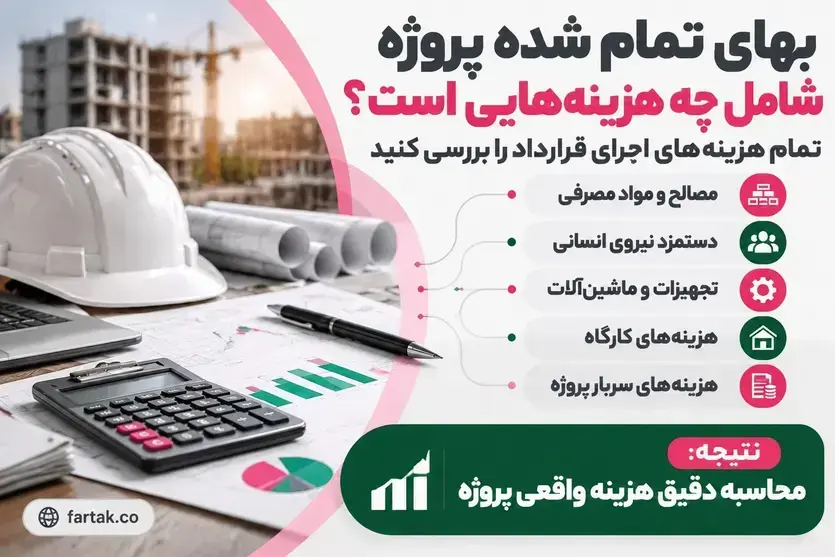
در این مرحله تمام هزینههایی که مستقیما و بدون واسطه برای پیشبرد پروژه انجام میشوند، ثبت و به حساب مرکز هزینه همان قرارداد منظور میشوند. برای ثبت خریدهای مستقیم باید به بخش «فاکتور خرید جدید» و برای سایر هزینههای اجرایی به بخش «اسناد حسابداری» مراجعه کنید.
مرحله ۴: کنترل انبار، فرمول ساخت و گردش مصالح مصرفی
بخش عمدهای از بهای تمام شده در پروژههای پیمانکاری به مواد اولیه و مصالح اختصاص دارد، از این رو کنترل خرید، نگهداری و خروج انبار از اهمیت ویژهای برخوردار است. در این گام برای تعیین برآورد استاندارد مصرف مواد ابتدا باید به بخش «فرمول ساخت جدید» بروید و سپس برای ثبت ورودیها به بخش «رسید انبار» و برای صدور مصالح پروژه به بخش «خروج از انبار» مراجعه نمایید.
مرحله ۵: محاسبه و اختصاص هزینه حقوق و دستمزد نیروها
هزینه نیروی انسانی شامل حقوق، دستمزد، بیمه و مزایای نیروهای فنی، مهندسان و کارگران اجرایی باید به نسبت میزان مشارکت آنها در پروژه محاسبه و اختصاص داده شود. در این مرحله با مراجعه به بخش «کارکرد ماهانه» و سپس بخش «اختصاص هزینه به مرکز هزینه» سهم دقیق هر قرارداد از هزینههای ناخالص حقوق و دستمزد مشخص میگردد.
مرحله ۶: ثبت هزینههای استهلاک، اجاره و نگهداری ماشین آلات
اگر برای اجرای پروژه از تجهیزات، ابزارآلات سنگین و ماشین آلات تخصصی استفاده میشود، هزینههای مرتبط با آنها باید به طور دقیق محاسبه و به حساب پیمان منتقل گردند. برای ثبت اجاره ماشین آلات باید از بخش «فاکتور خرید جدید» (ثبت فاکتور خدمت) و برای ثبت استهلاک تجهیزات ملکی شرکت از بخش «مدیریت دارایی ثابت» استفاده کنید.
مرحله ۷: برآورد و تقسیم هزینههای سربار کارگاهی
علاوه بر هزینههای مستقیم، هر پروژه دارای هزینههای غیرمستقیمی است که برای پشتیبانی و مدیریت عملیات کارگاه ضروری هستند. این هزینهها شامل اداره دفتر مشترک یا کارگاهی، خدمات پشتیبانی، استهلاک کانکسها، هزینههای عمومی و پرسنل اداری مستقر در محل اجرا میشود.
برای ثبت و اختصاص این موارد باید به بخش «اسناد حسابداری» مراجعه نموده و با انتخاب معین سربار پیمان و تفصیلی پروژه، هزینههای سربار را شناسایی و بر اساس یک مبنای منطقی به مجموع هزینههای مستقیم پروژه اضافه کنید تا بهای تمام شده از همه ابعاد کامل شود.
مرحله ۸: تحلیل انحرافات مالی و مقایسه عملکرد با بودجه
قبل از محاسبه نهایی و بستن حسابها، باید هزینههای واقعی ثبت شده با بودجه اولیه و برآوردهای ابتدایی پروژه مقایسه شوند. برای استخراج این گزارشها باید به بخش «مرور حساب ها» یا بخش «گزارش انحرافات» مراجعه کنید.
مرحله ۹: قیمت گذاری اسناد انبار
در آخرین مرحله، سیستم با استفاده از روش میانگین موزون شناور، عملیات قیمت گذاری کلیه اسناد ورود و خروج انبار را بر اساس تاریخ انتخابی محاسبه میکند. برای انجام این کار باید به بخش «قیمت گذاری محصولات اسناد انبار» مراجعه کرده، انبار مورد نظر و تاریخ دوم را مشخص کنید و روی دکمه محاسبه کلیک نمایید.
مرحله ۱۰: محاسبه بهای تمام شده پروژه پیمانکاری
با اجرای این فرایند اتوماتیک، ارزش ریالی تمام مصالح مصرفی، دستمزدها و سربارهای اختصاص یافته با یکدیگر ترکیب شده و بهای تمام شده نهایی پروژه یا کالای فروش رفته استخراج میگردد. در نهایت با مراجعه به بخش «صورت سود و زیان» میتوانید بهای تمام شده کالای فروش رفته را مشاهده کنید.
جمع بندی نهایی؛ مشاوره نرم افزار در گروه محاسب گران فرتاک
محاسبه هزینه پروژه پیمانکاری، کلید اصلی کنترل هزینهها و تضمین سودآوری در پروژههای عمرانی و اجرایی است. با طی کردن منظم این ۹ مرحله در نرم افزار سپیدار، میتوانید تمام هزینههای مستقیم و غیرمستقیم شامل مصالح و دستمزد را به طور دقیق محاسبه کنید. گروه محاسب گران فرتاک نمایندگی نرم افزار حسابداری سپیدار را دارند و با ارائه مشاوره و آموزشهای لازم به شما کمک میکنند تا مسیر محاسبه بهای تمام شده پروژه پیمانکاری در سپیدار را سادهتر انجام دهید.



بدون دیدگاه