


مطابق با قانون کار، هر یک از کارگران و کارمندان در بخش خصوصی و دولتی دارای حق مرخصی ثابت در هر سال هستند که به عنوان مرخصی استحقاقی شناخته میشود. در صورتی که کارمند و کارگر در سال این مرخصیها را به اتمام برساند، دیگر امکان استفاده از مرخصی وجود ندارد؛ ولی در صورتی که بخشی از مرخصیهای استحقاقی باقی مانده باشند مطابق با قانون میتوان بازخرید مرخصی را انجام داد. این بازخرید شامل یک هزینه جداگانه شده که به کارمند و کارگر در پایان سال پرداخت میشود. بسیاری از افراد ترجیح میدهند که به جای انتقال مرخصی به سال بعد، هزینه مرخصیهای سال جاری را دریافت نمایند که خوشبختانه با قانون بازخرید این موضوع تسهیل شده است.
- بازخرید مرخصی چیست؟
- منظور از مانده مرخصی چیست؟
- بازخرید مرخصی شامل مالیات است؟
- شرایط و محاسبه بازخرید مرخصی کارگران با قرارداد یک ساله و کمتر
- مثال:
- نحوه بازخرید مرخصی برای کارکنان قراردادی
- بازخرید مرخصی برای چند روز امکانپذیر است؟
- بررسی قانون بازخرید مرخصی
- نحوه محاسبه بازخرید مرخصی
- آیا مانده مرخصی دارای مالیات است؟
- شرایط بازخرید مرخصی برای قراردادهای کمتر از یک سال
- قوانین مهم در مورد بازخرید مانده مرخصیهای کارکنان
- آیا مانده مرخصی کارکنان در صورت فوت به وراث پرداخت میشود؟
- سوالات متداول
بازخرید مرخصی چیست؟
مطابق با قانون جمهوری اسلامی ایران، هر کارگر و کارمندی میتواند در سال به مدت ۲۶ روز مرخصی دریافت کرد. در صورتی که این مقدار مرخصی توسط وی دریافت نشود، میتواند مانده مرخصی خود را بازخرید کرده و بر اساس دستمزد روزانه دریافتی خود، مبلغی را به ازای هر روز مرخصی دریافت کند.
منظور از مانده مرخصی چیست؟
مانده مرخصی در واقع آن تعداد مرخصیهای باقی مانده است که نیروی کار فرصت گرفتن مرخصی را نداشته و یا تمایلی به ترک محیط کار با وجود داشتن مرخصیهای استحقاقی نداشته است. این مرخصیهای باقی مانده را میتوان بر اساس قانون کار به دو شکل استفاده نمود:
- انتقال به سال بعد: بر اساس قانون، هیچ کارمندی نمیتواند بیش از ۹ روز مرخصی خود را به سال بعد موکول کند.
- دریافت مزد: به غیر از ۹ روز مرخصی قابل انتقال به سال بعد، امکان دریافت ۱۵ روز مزد برای مرخصیهای باقی مانده وجود دارد. در این صورت باید محاسبات مربوط به مزد و مزایای آن برای تعداد روزهای باقی مانده لحاظ شود.
- سوخت مرخصی: در صورتی که فرد برای دریافت مانده مرخصی اقدام نکند، ۱۵ روز باقی مانده (یا کمتر) میسوزد و فرد قادر به دریافت مزد آنها نیست. البته معمولا مانده مرخصیها جزء گستره وظایف حسابداران و خدمات حسابداری مالی است و به صورت خودکار در پایان هر سال مالی لحاظ میشود.
بازخرید مرخصی شامل مالیات است؟
یکی از سوالات رایج کارکنان و کارفرمایان این است که آیا مبلغ پرداختی بابت بازخرید مرخصی استفاده نشده مشمول مالیات حقوق میشود یا خیر؟ بر اساس بند ۵ ماده ۹۱ قانون مالیاتهای مستقیم، حقوق ایام مرخصی استفاده نشده از جمله موارد معاف از مالیات محسوب میشود. بنابراین مبلغی که بابت بازخرید روزهای مرخصی باقیمانده به کارکنان پرداخت میشود، مشمول کسر مالیات حقوق نخواهد بود.
طبق این ماده، مواردی مانند حقوق بازنشستگی، پایان خدمت، خسارت اخراج، بازخرید خدمت، حق سنوات و حقوق مربوط به ایام مرخصی استفاده نشده در فهرست درآمدهای حقوقی معاف از مالیات قرار گرفتهاند. به همین دلیل، کارفرمایان هنگام محاسبه حقوق و مزایای کارکنان باید مبلغ بازخرید مرخصی را بدون اعمال مالیات حقوق در نظر بگیرند.
شرایط و محاسبه بازخرید مرخصی کارگران با قرارداد یک ساله و کمتر
نحوه محاسبه بازخرید مرخصی برای کارکنانی که قرارداد یک ساله یا کمتر از یک سال دارند، بر اساس مدت زمان اشتغال آنها و میزان مرخصی استحقاقی استفاده نشده محاسبه میشود. طبق قانون کار، کارگران به ازای یک سال کار، از میزان مشخصی مرخصی استحقاقی برخوردار هستند.
در صورتی که کارگر تمام یا بخشی از این مرخصی را استفاده نکند، روزهای باقیمانده در زمان پایان قرارداد میتواند مبنای محاسبه بازخرید مرخصی قرار گیرد. برای محاسبه مرخصی در قراردادهای کوتاهتر، ابتدا میزان مرخصی متناسب با مدت کارکرد تعیین میشود و پس از آن محاسبه انجام خواهد شد.
مثال:
- فرض کنید یک کارگر قرارداد ۴ ماهه داشته باشد.
- در این حالت، میزان مرخصی قابل محاسبه باید متناسب با مدت اشتغال او تعیین شود و فقط روزهای استفادهنشده همان دوره، مبنای پرداخت قرار میگیرد.
- اگر قرارداد یک کارگر یکساله باشد و فرد از مجموع مرخصی سالانه خود ۵ روز استفاده کرده باشد، تعداد روزهای باقیمانده مرخصی برای بازخرید محاسبه خواهد شد.
نحوه بازخرید مرخصی برای کارکنان قراردادی
کارکنانی که با قرارداد کار موقت، پیمانکاری یا سایر قراردادهای غیردولتی فعالیت میکنند، در صورتی که مشمول قانون کار باشند، از مقررات مربوط به مرخصی استحقاقی و بازخرید مرخصی میتوانند استفاده کنند. بر اساس قوانین کار، کارکنان قراردادی در پایان سال یا پایان همکاری میتوانند نسبت به تعیین تکلیف مرخصیهای استفادهنشده خود اقدام کنند. برای بازخرید مرخصی کارکنان قراردادی باید به نکات زیر توجه کرد:
- بازخرید مرخصی پایان سال تا سقف ۹ روز امکانپذیر است. به این معنا که کارگر نمیتواند تمام مرخصی ذخیرهشده سالهای قبل را در پایان هر سال بازخرید کند و فقط میزان مشخصی از آن قابل تبدیل به وجه نقد است.
- در زمان پایان قرارداد یا خاتمه همکاری، مانده مرخصی استفادهنشده باید محاسبه و پرداخت شود. در این شرایط، روزهای باقیمانده مرخصی مبنای محاسبه مبلغ بازخرید قرار میگیرد.
- برای بازخرید مرخصی هنگام پایان کار، محدودیت سقف سالانه وجود ندارد. یعنی تمامی روزهای مرخصی قابل پرداخت که طبق مقررات به کارگر تعلق گرفته و استفاده نشده است، در زمان تسویه حساب محاسبه میشود.
بازخرید مرخصی برای چند روز امکانپذیر است؟
بازخرید مرخصی بر اساس ماده ۶۶ قانون کار تعیین میشود که در آن کارگران و کارمندان میتوانند مانده مرخصی خود را بازخرید کرده و مبلغ آن را تعیین کنند. همانطور که اشاره شد، هر کارگر قادر به دریافت ۲۶ روز مرخصی در روزهای غیر تعطیل در هر سال است. به غیر از ۶ روز مانده مرخصی که امکان انتقال به سال بعد را دارد، ۱۵ روز مرخصی استحقاقی را میتوان بازخرید کرد.
بررسی قانون بازخرید مرخصی
در بخشنامه و قانون بازخرید مرخصی توضیح داده شده که اگر کارگر قرارداد خود را فسخ کند و یا همکاری او به دلیل بازنشستگی، تعطیلی کارگاه، از کارافتادگی و سایر موارد به اتمام برسد، میتوان مرخصی استحقاقی استفاده نشده او را به عنوان مبنای مزد او محاسبه و به وی پرداخت نمود. مطالبات مربوط به مانده مرخصی بر اساس قانون نه تنها برای مزد است، بلکه شامل مزایای دیگری که کارفرما به علت حضور فرد در محل کار باید پرداخت کند، نیز میباشد.
نحوه محاسبه بازخرید مرخصی
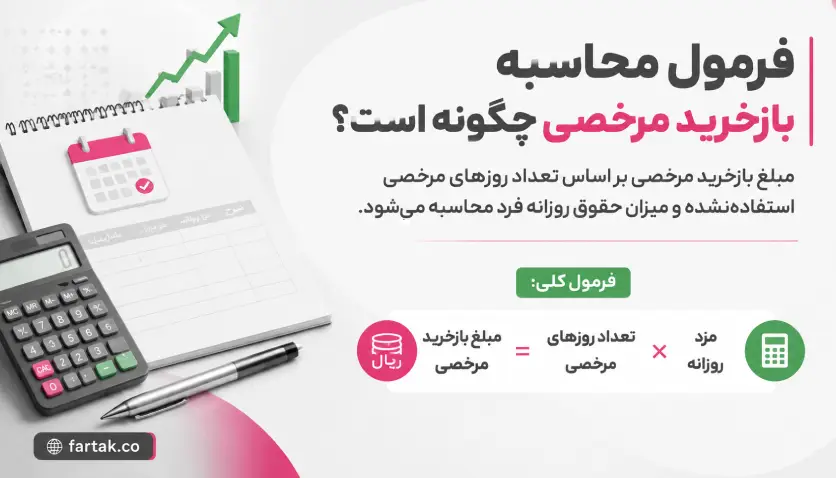
برای محاسبه بازخرید مرخصی فرمولهای مختلفی وجود دارند که میتوان از آنها کمک گرفت. با این حال معمولا نتیجه محاسبه متفاوت بوده و موجب میشود که در این مورد ابهاماتی در ذهن افراد ایجاد شود. شما میتوانید با ۳ فرمول ساده مانده مرخصیها را محاسبه کرده و دستمزد آنها را دریافت کنید.
| شماره فرمول | فرمول | توضیحات |
| فرمول اول | (مزد شغل + پایه سنوات) * تعداد روزهای بازخرید | در این روش باید مزد شغل و پایه سنوات را به ازای هر روز محاسبه کنید. سپس بر تعداد روزهایی که مانده مرخصی دارید و میخواهید بازخرید کنید ضرب نمایید. |
| فرمول دوم | (کلیه دریافتیهای روزانه) * تعداد روزهای بازخرید | کلیه دریافتیهای روزانه کارگر به ازای هر روز محاسبه میشود. سپس این عدد بر تعداد روزهایی که قرار است بازخرید شوند، ضرب خواهد شد. |
| فرمول سوم | (مزد + پایه سنوات + مزایای شغل) * تعداد روزهای بازخرید | در ابتدا مزد، پایه سنوات و کلیه مزایای شغل برای یک روز کارگر محاسبه میشوند. سپس عدد به دست آمده در تعداد روزهای بازخرید ضرب خواهد شد. |
آیا مانده مرخصی دارای مالیات است؟
یکی از سوالاتی که برای افراد در مورد بازخرید مرخصی به وجود میآید این است که مانده مرخصی که بازخرید میشود نیز مشمول مالیات هست یا خیر؟ به طور کلی، بر اساس ماده قانون مالیاتهای مستقیم، حقوق و مزد مانده مرخصی کارکنان یک شرکت و سازمان معاف از مالیات بوده و هیچ گونه مالیاتی از آن کسر نمیشود. از این جهت نیازی به پرداخت مالیات چه به صورت مستقیم چه به صورت غیر مستقیم برای مانده مرخصی وجود ندارد.
شرایط بازخرید مرخصی برای قراردادهای کمتر از یک سال
مطابق با قانون وزارت کار هر فرد قادر به دریافت ۲۶ روز مرخصی در طول سال برای روزهای غیر تعطیل است. این قانون در شرایطی وضع میشود که فرد به مدت ۱ سال در شرکت کار کند، ولی اگر قرارداد وی کمتر از یک سال باشد؛ بر اساس همان تعداد ماههای حاضر در شرکت مانده مرخصی وی نیز محاسبه خواهد شد. برای مثال در صورتی که فرد به جای یک سال (۱۲ ماه) به مدت ۶ ماه در شرکت کار کند، در مجموع میتواند ۱۳ روز مرخصی دریافت کند که میتوان مزد ۸ روز آن را دریافت کرد. در مورد شرایط مانده مرخصی برای قراردادهای کمتر از یک سال بهتر است که با شرکت و حسابداران وی به صورت واضح صحبت کنید.
 قوانین مهم در مورد بازخرید مانده مرخصیهای کارکنان
برای بازخرید مانده مرخصی کارکنان قوانین مختلفی دخیل هستند که در ادامه به مهمترین آنها اشاره میکنیم. به عنوان کارفرما و نیروی کار باید بدانید که مانده مرخصی ها بر اساس چه معیارهایی محاسبه و تعیین میشوند.
- برای روزهای ماموریت، حق ماموریت محاسبه میشود و آن روزها به عنوان مرخصی استحقاقی فرد محسوب نمیشوند.
- روزهای تعطیل جزء ایام مرخصی سالانه کارگران محاسبه نمیشود.
- روزهای تعطیلی که دولت اعلام میکند نیز جزء روزهای مرخصی محسوب نمیشود.
- برای قراردادها و کارهای کمتر از یک سال، مرخصی کارکنان نسبت به مدت کار محاسبه میگردد.
- در صورتی که فرد از کار استعفا بدهد یا کار را ترک کند، مطالبات وی برای مرخصیهای باقی مانده پذیرفته نخواهد بود.
- مرخصی بدون حقوق کارکنان اعم از کارمندان و کارگردان، مدت آن، نحوه بازگشت کارکنان پس از استفاده از این مرخصیها با توافق کتبی کارگر و نماینده قانونی و کارفرما تعیین میشود.
آیا مانده مرخصی کارکنان در صورت فوت به وراث پرداخت میشود؟
در شرایطی که کارکنان دارای مانده مرخصی باشند، ولی قبل از اتمام قرارداد فوت کنند؛ مزد بازخرید مرخصی باید به وراث پرداخت شود. با این وجود باید حتما وراث مراحل مربوط به بازخرید را انجام داد و مراحل قانونی را طی کنند تا بتوانند این هزینه را از شرکت دولتی و خصوصی که فرد در آن کار میکرده است را دریافت نمایند. معمولا به دلیل عدم اطلاع رسانی به وراث، مانده مرخصی نیز توسط آنها دریافت نمیشود. در حالی که این حق قانونی وراث میباشد.
مشاوره و محاسبه بازخرید مرخصی با گروه محاسب گران فرتاک
محاسبه بازخرید مرخصی و دریافت مطالبات مربوط به آن، چالش بسیاری از کارکنان در شرکتهای دولتی و خصوصی است. از آنجایی که مانده مرخصیهای هر کارمند باید در نرم افزار حسابداری سپیدار و دادههای مالی وارد شود، میتوانید برای دریافت اطلاعات بیشتر و مشاوره در مورد این موضوع با گروه محاسب گران فرتاک در ارتباط باشید. بر اساس قوانین مدنی و آخرین قوانین سازمان امور مالیاتی، مانده مرخصیها محاسبه و به شما اعلام میشوند.



بدون دیدگاه